Souscrire une assurance automobile est une obligation pour tout conducteur utilisant un véhicule sur la voie publique. Pourtant, entre les différentes formules, les garanties complémentaires et les nombreuses exclusions, il n’est pas toujours facile de déterminer quelle protection correspond réellement à ses besoins. Certains automobilistes choisissent une couverture très complète par précaution, tandis que d’autres privilégient systématiquement le contrat le moins cher. Dans les deux cas, le risque est de payer pour des garanties superflues ou de se retrouver insuffisamment protégé lors d’un sinistre.
Comparer les assurances auto demande donc davantage qu’une simple analyse des cotisations mensuelles. Il faut comprendre les garanties proposées, identifier les risques auxquels son véhicule est exposé et examiner les conditions d’indemnisation. Une démarche méthodique permet ainsi de trouver un équilibre entre budget, niveau de protection et besoins réels, sans multiplier les options inutiles.
Pourquoi comparer les garanties avant de choisir une assurance auto ?
Pour identifier les différences entre plusieurs contrats, utiliser un comparateur de garanties d’assurance auto peut constituer une première étape pertinente, à condition d’examiner également les franchises, les plafonds d’indemnisation et les exclusions qui accompagnent chaque formule. Deux assurances affichant une cotisation similaire peuvent effectivement offrir des protections très différentes, notamment en matière de dommages matériels, d’assistance ou de prise en charge du conducteur.
Le prix ne constitue donc pas un indicateur suffisant pour juger de la qualité d’un contrat. Une assurance particulièrement économique peut prévoir une franchise élevée ou exclure certaines situations courantes. À l’inverse, une formule plus coûteuse peut intégrer des prestations dont l’automobiliste n’aura jamais réellement besoin.
L’objectif consiste à comparer des niveaux de couverture équivalents plutôt que de confronter uniquement les tarifs affichés. Cette approche facilite l’identification des garanties essentielles et des options qui peuvent être écartées sans compromettre la sécurité financière du conducteur.
Comprendre les trois grandes formules d’assurance automobile
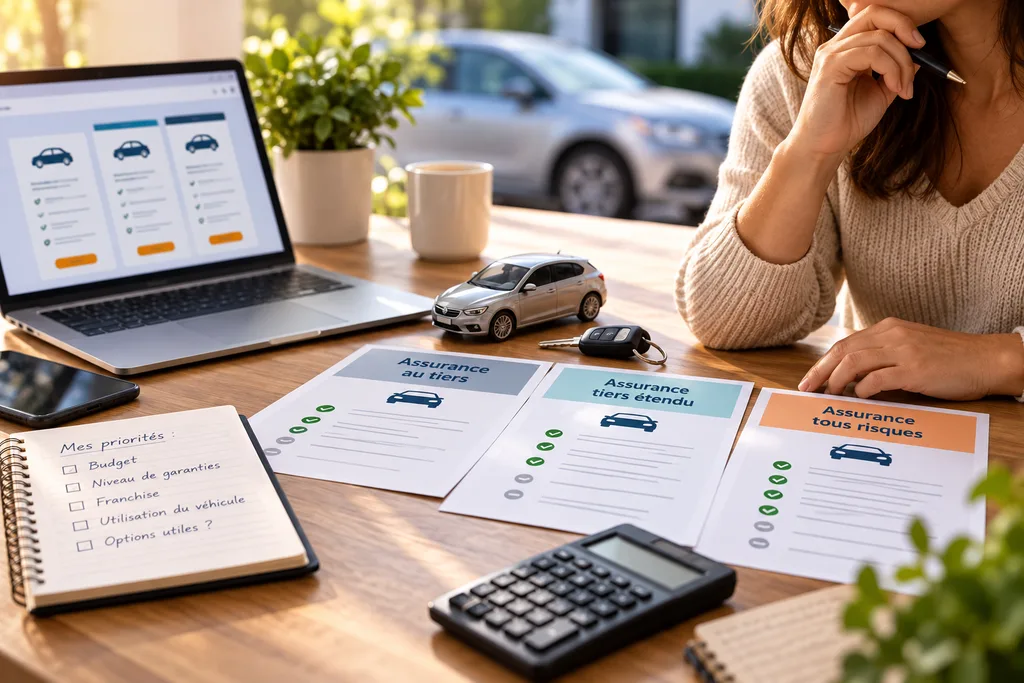
Les assureurs proposent généralement trois niveaux de couverture : l’assurance au tiers, la formule intermédiaire et l’assurance tous risques. Chacune répond à des besoins spécifiques.
L’assurance au tiers représente le niveau minimal obligatoire. Elle comprend la responsabilité civile, qui indemnise les dommages causés à des tiers lorsque la responsabilité de l’assuré est engagée. En revanche, elle ne couvre généralement pas les réparations de son propre véhicule lorsqu’il est responsable d’un accident.
L’assurance intermédiaire, parfois appelée tiers étendu, ajoute certaines protections comme le vol, l’incendie ou le bris de glace. Son contenu varie toutefois selon les compagnies.
L’assurance tous risques propose une couverture plus étendue, notamment pour les dommages subis par le véhicule assuré, y compris dans de nombreuses situations où le conducteur est responsable. Elle comporte néanmoins des exclusions, des franchises et des limites d’indemnisation.
Le choix dépend principalement de la valeur du véhicule, de son utilisation et de la capacité financière du propriétaire à supporter d’éventuelles réparations.
Comment identifier les garanties réellement indispensables ?
Pour éviter de payer des protections superflues, il est nécessaire d’évaluer son profil de conducteur et les caractéristiques de son automobile. Une personne utilisant quotidiennement une voiture récente n’aura pas les mêmes besoins qu’un automobiliste conduisant occasionnellement un véhicule ancien.
Adapter sa couverture à la valeur de son véhicule
La valeur actuelle de la voiture constitue l’un des premiers critères à examiner. Pour un véhicule récent ou disposant encore d’une valeur marchande importante, une assurance tous risques peut être pertinente. En cas d’accident responsable, les frais de réparation ou de remplacement peuvent représenter une somme considérable.
À l’inverse, pour une automobile ancienne dont la valeur résiduelle est faible, le coût annuel d’une couverture étendue peut devenir disproportionné par rapport à l’indemnisation envisageable.
Il faut cependant éviter de raisonner uniquement en fonction de l’âge du véhicule. Une voiture ancienne mais indispensable aux déplacements professionnels peut justifier certaines garanties complémentaires, notamment une assistance renforcée.
Tenir compte de ses habitudes de conduite
Le kilométrage annuel, les trajets effectués et les conditions de stationnement influencent directement les risques.
Un conducteur qui parcourt plusieurs dizaines de kilomètres quotidiennement peut accorder davantage d’importance à l’assistance dépannage et au véhicule de remplacement. À l’inverse, une personne utilisant rarement son automobile pourrait privilégier une formule adaptée à un faible kilométrage, si les conditions du contrat le permettent.
Le lieu de stationnement mérite également une attention particulière. Une voiture régulièrement garée sur la voie publique peut être davantage exposée au vol, aux dégradations ou aux événements climatiques qu’un véhicule stationné dans un garage fermé.
L’assurance doit correspondre à l’utilisation réelle du véhicule, et non à une accumulation théorique de tous les risques possibles.
Quelles garanties facultatives peut-on éviter de payer inutilement ?
Certaines options présentent un intérêt réel dans des situations précises, mais deviennent redondantes ou peu utiles lorsqu’elles ne correspondent pas au profil de l’assuré.
L’assistance dépannage et la garantie zéro kilomètre
De nombreux contrats comprennent une assistance en cas de panne ou d’accident, mais les conditions d’intervention peuvent varier. Certains prévoient une franchise kilométrique pour les pannes, tandis que d’autres permettent une intervention directement au domicile grâce à l’assistance zéro kilomètre.
Cette dernière peut être intéressante pour les automobilistes dépendant quotidiennement de leur véhicule. Toutefois, avant de la souscrire, il convient de vérifier si une prestation similaire n’est pas déjà incluse dans un autre contrat ou service d’assistance.
La comparaison doit également porter sur les frais de remorquage, les possibilités de rapatriement et les éventuelles limitations géographiques.
Le véhicule de remplacement
Disposer d’une voiture de prêt après un accident peut faciliter considérablement le quotidien. Cette garantie n’est pourtant pas indispensable pour tous les conducteurs.
Un foyer possédant plusieurs automobiles ou une personne disposant de solutions alternatives de transport peut parfois s’en passer. En revanche, pour un salarié utilisant sa voiture chaque jour, cette prestation peut éviter d’importantes difficultés d’organisation.
Il faut également examiner les conditions de mise à disposition. La durée du prêt, la catégorie du véhicule et les événements couverts peuvent différer selon les contrats. Certaines garanties ne s’appliquent qu’après un accident, tandis que d’autres interviennent également en cas de panne ou de vol.
La protection juridique et les garanties complémentaires
La protection juridique automobile peut accompagner l’assuré lors de certains litiges liés à son véhicule. Toutefois, il est utile de vérifier les contrats déjà détenus, car une autre assurance peut parfois proposer une protection partiellement similaire.
Il ne faut pas confondre cette garantie avec la défense-recours généralement intégrée aux contrats automobiles, dont le périmètre est plus limité.
D’autres options, comme la couverture des effets personnels transportés ou de certains accessoires, doivent être examinées selon leur utilité concrète.
Éviter les doublons de garanties représente un moyen simple de limiter les dépenses sans nécessairement réduire sa protection.
Pourquoi les franchises et les exclusions sont-elles aussi importantes que le prix ?
Une assurance affichant une cotisation attractive peut finalement coûter cher lorsqu’un sinistre survient. C’est notamment le cas lorsque les franchises sont importantes ou que certaines situations ne sont pas couvertes.
Comprendre l’incidence des franchises sur l’indemnisation
La franchise correspond à la somme qui reste à la charge de l’assuré après un sinistre, selon les modalités prévues au contrat.
Prenons l’exemple de deux contrats couvrant un même dommage matériel :
| Critère | Contrat A | Contrat B |
|---|---|---|
| Cotisation annuelle | 480 € | 570 € |
| Franchise dommages | 600 € | 250 € |
| Réparation couverte de 2 000 € | 1 400 € indemnisés | 1 750 € indemnisés |
Exemple fictif à garanties et conditions d’indemnisation identiques, hors franchise.
Le contrat A permet d’économiser 90 € par an sur la cotisation, mais laisse 350 € supplémentaires à la charge du conducteur pour le sinistre présenté.
Cela ne signifie pas que le contrat B soit systématiquement préférable. Un automobiliste disposant d’une épargne suffisante peut accepter une franchise plus élevée pour réduire ses cotisations. L’essentiel est de mesurer le coût total potentiel de l’assurance, et pas uniquement son prix annuel.
Examiner attentivement les exclusions de garantie
Les exclusions définissent les circonstances dans lesquelles l’assureur ne prendra pas en charge un dommage.
Elles peuvent notamment concerner certaines utilisations du véhicule, des conducteurs non autorisés par les conditions contractuelles ou des équipements particuliers. Certaines situations, comme la conduite sous l’emprise de l’alcool, peuvent également entraîner des conséquences importantes sur les garanties applicables, sans supprimer pour autant les droits des victimes au titre de la responsabilité civile obligatoire.
Il convient aussi de distinguer les exclusions des plafonds d’indemnisation et des conditions de mise en œuvre des garanties.
Avant toute souscription, la lecture des conditions générales et particulières permet d’identifier les limites réelles de la protection proposée.
Comment comparer efficacement plusieurs devis d’assurance auto ?
Une comparaison pertinente repose sur des informations homogènes. Demander plusieurs devis avec des paramètres différents risque de produire des résultats trompeurs.
Utiliser les mêmes critères pour chaque simulation
Pour comparer correctement les offres, il est préférable de renseigner les mêmes caractéristiques : modèle du véhicule, date de mise en circulation, kilométrage, usage privé ou professionnel, lieu de stationnement et profil des conducteurs.
Le coefficient de bonus-malus doit également être identique d’une simulation à l’autre.
Une fois les devis obtenus, plusieurs éléments méritent une attention particulière :
- Le montant annuel de la cotisation, en intégrant les éventuels frais annexes.
- Les garanties incluses, notamment les dommages, le vol, l’incendie et le bris de glace.
- Les franchises applicables pour chaque catégorie de sinistre.
- Les plafonds d’indemnisation et les modalités d’évaluation du véhicule.
- Les prestations d’assistance, leurs limites et leurs conditions d’intervention.
- Les exclusions contractuelles susceptibles de réduire la protection.
Cette grille de lecture évite de privilégier automatiquement l’offre la moins chère sans comprendre les différences de couverture.
Vérifier les conditions d’indemnisation du véhicule
En cas de vol ou de destruction importante, les modalités d’indemnisation peuvent avoir un impact financier majeur.
Certains contrats prévoient une indemnisation fondée sur la valeur de remplacement à dire d’expert, tandis que d’autres proposent, sous conditions, une garantie valeur d’achat ou une indemnisation majorée.
Ces différences sont particulièrement importantes pour les véhicules récents ou financés à crédit.
Il est donc essentiel de vérifier la méthode de calcul de l’indemnité, les éventuelles limites temporelles et les franchises applicables avant de retenir une formule.
Peut-on réduire sa cotisation sans diminuer sa protection essentielle ?
La réduction du coût d’une assurance automobile ne passe pas nécessairement par la suppression de garanties importantes. Plusieurs ajustements contractuels peuvent permettre de mieux maîtriser son budget.
Ajuster le kilométrage déclaré
Certains assureurs proposent des formules destinées aux conducteurs parcourant peu de kilomètres chaque année. Elles peuvent être intéressantes pour les personnes pratiquant régulièrement le télétravail ou utilisant principalement les transports en commun.
Il faut néanmoins vérifier les modalités de contrôle du kilométrage et les conséquences d’un dépassement du seuil contractuel.
Choisir une franchise adaptée à sa situation financière
Accepter une franchise plus importante peut contribuer à diminuer la cotisation, mais cette stratégie nécessite une capacité d’épargne suffisante.
Le conducteur doit pouvoir régler la somme restant à sa charge en cas d’accident sans déséquilibrer son budget.
À l’inverse, une franchise plus faible peut apporter une meilleure prévisibilité financière, même si elle s’accompagne généralement d’une prime supérieure.
Réexaminer son contrat lorsque sa situation évolue
Les besoins d’assurance changent avec le temps. Un déménagement, une diminution du kilométrage annuel, l’achat d’un second véhicule ou la baisse de valeur de la voiture peuvent justifier une réévaluation des garanties.
Il peut être utile de procéder à une comparaison annuelle des assurances auto, particulièrement lorsque la cotisation augmente ou que les habitudes de conduite évoluent.
En France, après la première année de souscription, un contrat d’assurance automobile peut généralement être résilié à tout moment, sans frais ni pénalité, dans le cadre des règles applicables. Pour une assurance obligatoire, le nouvel assureur prend normalement en charge les démarches de résiliation afin d’assurer la continuité de la couverture.
Quelles erreurs éviter avant de souscrire une nouvelle assurance ?
La première erreur consiste à sélectionner une formule uniquement parce que sa cotisation est inférieure à celle du contrat actuel. Une économie immédiate peut masquer une réduction importante des garanties.
La deuxième consiste à conserver systématiquement toutes les options proposées. Certaines protections sont utiles lors de l’achat d’un véhicule neuf, mais deviennent moins pertinentes plusieurs années plus tard.
Il faut également éviter de sous-estimer volontairement son kilométrage ou de déclarer des informations inexactes pour obtenir un tarif inférieur. Une déclaration erronée peut avoir des conséquences sur la validité du contrat ou sur l’indemnisation, selon les circonstances et les règles applicables.
Enfin, négliger la garantie du conducteur peut représenter une erreur importante. Contrairement à la responsabilité civile, qui protège les tiers, cette garantie vise à indemniser les dommages corporels subis par le conducteur assuré dans les conditions prévues au contrat, notamment lorsqu’il est responsable de l’accident. Son plafond et ses seuils d’intervention méritent une attention particulière.
Comparer les assurances ne signifie donc pas supprimer le maximum de protections, mais conserver celles qui répondent à des risques financiers réellement significatifs.
Choisir une assurance automobile adaptée repose avant tout sur une analyse de ses besoins et une comparaison rigoureuse des contrats. La valeur du véhicule, les habitudes de conduite, les franchises et les exclusions doivent guider la décision davantage que le seul montant de la cotisation. En identifiant les garanties indispensables, en supprimant les options redondantes et en réévaluant régulièrement sa couverture, il devient possible de maîtriser son budget sans sacrifier les protections essentielles. La meilleure démarche consiste finalement à rechercher non pas l’assurance la moins chère, mais celle qui offre le niveau de sécurité le plus cohérent avec sa situation personnelle.